Payflow

- 463.00 Reseñas
- 3,8
- Descargas
- 500.000+
Nuestra opinión sobre Payflow de Appgk
Cuando el sueldo llega una vez al mes, cualquier imprevisto puede convertirse en un problema incómodo. Payflow parte de una idea sencilla: permitir que el trabajador disponga de su salario cuando lo necesite, en lugar de esperar siempre al día habitual de cobro. Después de probarla como aplicación de finanzas, mi impresión es que resulta especialmente interesante para quien busca más flexibilidad entre nóminas, aunque no sustituye a una cuenta bancaria ni resuelve por sí sola los problemas de planificación.
La aplicación es gratuita y está desarrollada por Payflow Digital Inc Sucursal en España. Su propuesta se dirige a una situación laboral concreta, así que la primera pregunta no es si tiene muchas funciones, sino si encaja con la forma en que recibes tu sueldo y con las condiciones de tu empresa. Si esa conexión existe, puede ser una herramienta práctica. Si no, su utilidad diaria será bastante más limitada que la de una aplicación bancaria tradicional.
Cómo decidir si Payflow encaja contigo
Yo empezaría por separar dos necesidades que a menudo se mezclan. Una es consultar y organizar el dinero que ya tienes en tu cuenta. La otra es acceder antes a parte del salario generado. Payflow pertenece claramente al segundo grupo. No la elegiría como aplicación principal para controlar todos mis gastos, crear presupuestos detallados o gestionar productos financieros variados.
La decisión depende sobre todo de tres cuestiones. Primero, si tu empresa participa en el servicio y permite que puedas utilizarlo. Segundo, si realmente necesitas adelantar el acceso a ingresos ya trabajados. Tercero, si puedes mantener un presupuesto estable después de recibir una parte del sueldo antes de la fecha normal. La aplicación puede facilitar una urgencia, pero también puede hacer que el siguiente cobro se sienta más pequeño si se usa sin planificación.
Lo mejor de Payflow
Aspectos que debes tener en cuenta sobre Payflow
En mi caso, la ventaja se entiende mejor con un ejemplo cotidiano. Imagina que una factura inesperada aparece a mitad de mes y no quieres recurrir a una tarjeta de crédito o pedir dinero prestado. Poder solicitar una parte del salario disponible puede darte margen para resolverla. El beneficio no está en gastar más, sino en evitar que el calendario de cobro te obligue a elegir una alternativa más cara o más incómoda.
También conviene pensar en la frecuencia. Para una emergencia aislada, la propuesta puede tener sentido. Para cubrir de forma habitual gastos que superan tus ingresos mensuales, no es una solución sostenible. En ese escenario, una aplicación bancaria con presupuestos, alertas y control de categorías puede ayudarte más, porque ataca la causa del desajuste en vez de adelantar dinero repetidamente.
Noticias y artículos relacionados con Payflow
Noticias
Subway Surfers convirtió la variedad y el ritmo en estándar del arcade móvil
Noticias
TikTok y el siguiente vídeo: por qué cuesta tanto dejar de mirar
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Qué experiencia ofrece al usuario
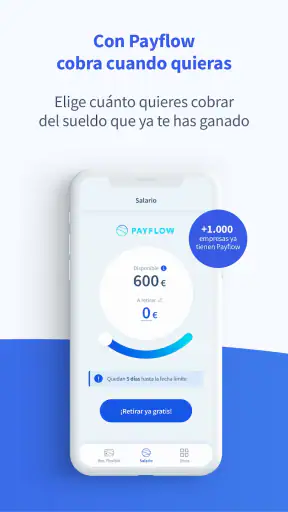
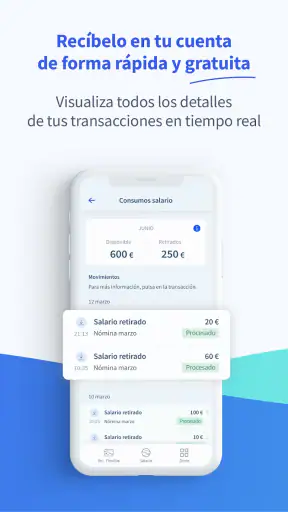
La interfaz está orientada a una acción concreta y no intenta parecer una plataforma financiera compleja. Esa sencillez juega a su favor: quien solo quiere comprobar si puede disponer de dinero y entender el proceso no tiene que recorrer un catálogo de productos. Al mismo tiempo, puede quedarse corta para quien espera herramientas amplias de análisis financiero.
El recorrido que yo seguiría es directo: instalar la aplicación, revisar si puedo vincular mi situación laboral, comprobar cuánto dinero está disponible y leer con calma las condiciones antes de confirmar una operación. No recomiendo saltarse esa última parte. En servicios relacionados con el salario, entender cómo afecta un adelanto al cobro posterior es más importante que la rapidez de la pantalla inicial.
¿No quieres leer la reseña completa?
Un detalle útil es tratar la cantidad disponible como un límite de seguridad, no como dinero adicional. Si la aplicación muestra una suma que puedo utilizar, eso no significa que mi presupuesto mensual haya aumentado. Mi consejo es reservar primero vivienda, suministros, alimentación y otros pagos fijos; solo después valoraría un adelanto para una necesidad concreta.
El punto fuerte: flexibilidad sobre un ingreso ya trabajado
La principal fortaleza de Payflow está en que cambia el momento de acceso al salario. En vez de depender por completo de la fecha fija de nómina, el trabajador puede tener una alternativa para afrontar un gasto intermedio. Esta diferencia la separa de las aplicaciones de ahorro y de las cuentas bancarias convencionales, que normalmente muestran el dinero cuando ya ha sido ingresado.
Capturas de pantalla
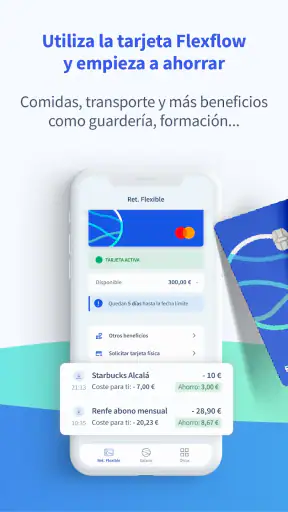
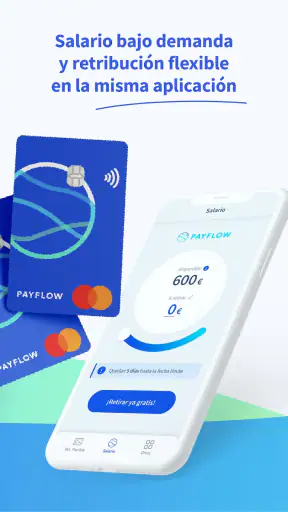
La propuesta también puede resultar más comprensible que pedir un crédito para una cantidad pequeña. No estoy diciendo que siempre sea la opción más conveniente, porque hay que revisar las condiciones aplicables y la situación laboral, pero conceptualmente se relaciona con ingresos que ya se han generado. Para alguien que necesita resolver un desfase puntual, esa distinción puede ser importante.
Otro acierto es su enfoque específico. Al no presentarse como una aplicación para invertir, contratar seguros o administrar todo el patrimonio, el usuario sabe cuál es su función principal. En una época en la que muchas aplicaciones financieras acumulan demasiadas secciones, tener un objetivo claro reduce distracciones y hace que la herramienta sea más fácil de evaluar.
La adopción también indica que no se trata de una propuesta completamente marginal: cuenta con más de medio millón de instalaciones y una valoración media de 3,8 sobre 5 basada en alrededor de mil setecientas valoraciones. Yo interpretaría esas cifras con moderación. Sugieren interés real, pero no garantizan que la experiencia sea idéntica para todos, porque la disponibilidad depende de la relación entre la aplicación, el empleador y la nómina.
Consejos prácticos para usarla con cabeza
El primer consejo es establecer una regla personal antes de tocar el botón de adelanto. Por ejemplo, decidir que solo se utilizará para una factura urgente o para un gasto que no pueda esperar. Esa regla evita que la facilidad de acceso convierta una herramienta de emergencia en una extensión habitual del presupuesto.
El segundo es anotar el importe utilizado en la misma aplicación de presupuesto o nota donde controlas tus gastos. No basta con recordar que has recibido dinero antes. Conviene dejar registrado cuánto has adelantado y qué parte del próximo cobro quedará comprometida. Este pequeño paso hace visible el coste presupuestario de la decisión.
El tercero es comprobar la situación justo después de cobrar. Yo revisaría si el ingreso posterior coincide con lo esperado y si los gastos automáticos siguen cubiertos. No porque la aplicación tenga que reemplazar la comprobación bancaria, sino porque combinar ambas consultas ayuda a evitar la falsa sensación de disponer de más dinero del real.
Un cuarto uso menos obvio es emplearla como puente muy puntual mientras se corrige una fecha de pago. Si cobras mensualmente, pero una factura importante se carga varios días antes, un adelanto ocasional puede ser menos disruptivo que mantener un saldo negativo. Aun así, compararía primero cualquier comisión, condición o alternativa gratuita disponible en mi banco, porque la conveniencia depende de esos detalles.
Cuándo elegir otra categoría de aplicación
Payflow no es la mejor elección para todas las personas. Si tu prioridad es aprender a ahorrar, controlar suscripciones o visualizar en qué categorías gastas más, buscaría una aplicación bancaria o de presupuesto. Esas herramientas suelen estar diseñadas alrededor del seguimiento y la planificación, mientras que Payflow se centra en el acceso flexible al salario.
Si necesitas dinero para una compra grande, tampoco la consideraría automáticamente la respuesta. Un adelanto salarial puede servir para un desfase pequeño, pero no debería utilizarse para financiar gastos que requieren una evaluación completa de cuotas, intereses, duración y capacidad de pago. Para ese tipo de decisión, comparar alternativas de crédito reguladas y revisar el presupuesto familiar es más prudente.
Quien trabaja por cuenta propia o no recibe una nómina gestionada mediante una empresa compatible puede encontrarse con una experiencia menos útil. La aplicación está pensada alrededor del salario y del vínculo laboral, no alrededor de ingresos variables procedentes de varios clientes. En ese perfil, una cuenta separada para impuestos, una hoja de cálculo o una herramienta de facturación puede resolver mejor el problema.
También la dejaría en segundo plano si ya tienes un fondo de emergencia suficiente. En ese caso, quizá sea más sencillo usar tus propios ahorros y reponerlos con el siguiente cobro, siempre que la retirada no ponga en riesgo otros objetivos. El valor diferencial de Payflow aparece sobre todo cuando el dinero está trabajado, pero el calendario de ingreso no coincide con la urgencia.
La valoración media de la aplicación, de 3,8, me parece una señal para mantener expectativas realistas. No la leería como una condena ni como una garantía. En una herramienta que depende de circunstancias laborales, una parte de la satisfacción puede estar relacionada con la disponibilidad del servicio, la claridad del proceso y el momento en que se necesita el dinero. Por eso aconsejo probarla con una situación sencilla y revisar cada paso antes de convertirla en parte habitual de la rutina.
Qué revisar antes de cambiar tu forma de cobrar
El cambio de hábito es más importante de lo que parece. Si hasta ahora recibías todo el sueldo en una fecha y distribuías los gastos desde ahí, empezar a disponer de una parte antes puede fragmentar tu planificación. Antes de utilizarla, yo prepararía una lista de pagos fijos y marcaría cuáles deben quedar cubiertos con el cobro principal.
También confirmaría la identidad de la cuenta o perfil laboral que estoy utilizando y leería las instrucciones de cada operación. En servicios financieros, un error de identificación o una interpretación apresurada puede causar más molestias que el problema original. La rapidez solo es útil cuando va acompañada de comprensión.
El coste de cambiar no es únicamente económico. Hay un coste mental: recordar lo que ya se ha cobrado, ajustar los pagos automáticos y resistir la tentación de usar la disponibilidad como permiso para comprar. Si esa gestión te resulta pesada, una aplicación de presupuesto con alertas puede ser una alternativa más adecuada, aunque no ofrezca el mismo acceso anticipado al salario.
La aplicación tiene una clasificación de edad PEGI 3, por lo que se presenta como apta para público general desde el punto de vista de contenido. Eso no significa que cualquier menor deba utilizarla sin supervisión ni que las condiciones laborales y financieras sean iguales para todos. La parte realmente importante sigue siendo comprender quién puede acceder al servicio y cómo se refleja cada movimiento en el cobro.
En cuanto a compatibilidad, la versión actual es la 5.14.5 y funciona desde Android 5.1. Para la mayoría de teléfonos que todavía utilizan esa base del sistema, el requisito no debería ser un obstáculo. Aun así, mantendría el dispositivo actualizado y evitaría instalarla en un móvil compartido si allí se gestionan datos relacionados con el trabajo o el salario.
Mi recomendación según el perfil
Yo recomendaría Payflow a un empleado que cobra mediante una empresa participante, tiene un gasto puntual entre nóminas y quiere evitar recurrir de inmediato a una tarjeta o a un préstamo. En ese caso, la aplicación ofrece una respuesta concreta a un problema concreto. Su sencillez puede ser una ventaja cuando lo que necesitas es consultar la disponibilidad y tomar una decisión rápida, pero meditada.
La recomendaría con más cautela a quien llega justo a final de mes de manera recurrente. Puede aliviar el momento, pero si se convierte en una costumbre, solo desplaza la presión hacia el siguiente cobro. Para ese perfil, combinar una herramienta de presupuesto con una revisión de gastos fijos probablemente sea más útil a largo plazo.
No la elegiría como sustituta de mi banco. La usaría como complemento, manteniendo la cuenta bancaria para consultar el saldo total, revisar cargos, pagar recibos y conservar una visión completa. Esta separación de funciones ayuda a no confundir el importe disponible para adelantar con el dinero libre del mes.
Mi conclusión es favorable, pero deliberadamente medida: Payflow tiene sentido cuando el problema es el calendario del salario, no cuando el problema es gastar más de lo que ingresas. Es una aplicación gratuita de finanzas con una propuesta específica y potencialmente útil para emergencias cotidianas. Antes de adoptarla, comprobaría la compatibilidad con mi empresa, leería las condiciones de cada adelanto y fijaría un límite personal de uso. Si esas tres comprobaciones encajan, puede convertirse en un apoyo práctico; si buscas control financiero completo, ahorro o financiación de compras grandes, elegiría otra categoría de herramienta.
Preguntas frecuentes sobre Payflow
¿Qué es Payflow y para qué sirve?
Payflow es una aplicación de bienestar financiero que permite a los empleados consultar y, según las condiciones de su empresa, disponer anticipadamente de una parte del salario ya generado. La app está pensada para ayudar a afrontar gastos imprevistos sin tener que esperar al día habitual de pago. Su disponibilidad y las funciones concretas dependen del acuerdo entre Payflow y la compañía del usuario.
¿Quién puede utilizar Payflow y cómo se activa la cuenta?
Payflow no está disponible de la misma manera para cualquier persona. Normalmente, el acceso depende de que tu empresa tenga contratado el servicio y de que formes parte de la plantilla elegible. Para registrarte, suele ser necesario utilizar los datos laborales solicitados por la aplicación, como el correo corporativo, un código de invitación o información de identificación. Si tu empresa no aparece, tendrás que consultar con Recursos Humanos.
¿Payflow cobra comisiones o intereses por adelantar el salario?
Las condiciones económicas pueden variar según el país, la empresa y el servicio concreto que tengas habilitado. En algunos casos, Payflow puede aplicar una tarifa fija por determinadas operaciones, mientras que en otros el coste puede estar cubierto por la empresa. Antes de confirmar una solicitud, revisa cuidadosamente el importe que recibirás, cualquier comisión aplicable y el total asociado. No debe confundirse con un préstamo tradicional, pero conviene leer todos los términos.
¿Cómo se solicita el dinero y cuándo se recibe?
Desde la aplicación, el usuario puede consultar el saldo salarial disponible y seleccionar la cantidad que desea retirar, siempre dentro de los límites establecidos. Después debe elegir el método de recepción disponible y confirmar la operación. El tiempo de llegada depende del banco, del método seleccionado, de los horarios y de posibles días festivos. Por ello, Payflow no siempre garantiza que el dinero se refleje inmediatamente en la cuenta.
¿Es segura Payflow para gestionar mis datos y mi salario?
Payflow maneja información personal, laboral y financiera, por lo que es importante descargarla únicamente desde una tienda oficial y comprobar que la aplicación sea la legítima. Durante la revisión, conviene prestar atención a los permisos solicitados, utilizar una contraseña segura y evitar iniciar sesión desde dispositivos compartidos. También debes consultar la política de privacidad y las condiciones del servicio para saber cómo se almacenan y utilizan tus datos.